Mắt xích nhân sự tại Cảng Đồng Nai và áp lực cạnh tranh thị phần [Kỳ 3]
Mối liên hệ điều hành song trùng giữa PDN và hai công ty liên kết cùng các đơn vị vệ tinh đang đặt ra bài toán kiểm soát giao dịch nội bộ, trong bối cảnh danh mục đầu tư ngoài ngành kém sắc và áp lực giữ chân khách hàng trước các siêu cảng ngày một lớn.
Minh An
Cơ cấu sở hữu của Công ty Cổ phần Cảng Đồng Nai (mã chứng khoán: PDN) gắn liền với hệ sinh thái Tổng Công ty Cổ phần Phát triển Khu công nghiệp (Sonadezi) khi doanh nghiệp mẹ nắm giữ 51% vốn, bên cạnh cổ đông lớn Tổng Công ty Cổ phần Đường sông Miền Nam sở hữu 20,25% vốn. Vận hành song song với các bến bãi cốt lõi, mạng lưới cung ứng của PDN có sự tham gia chặt chẽ của hai đơn vị thành viên then chốt là CTCP Dịch vụ Cảng Đồng Nai (PDN sở hữu 45% vốn) và CTCP Cảng Long Thành (PDN sở hữu 30% vốn), cùng các doanh nghiệp phụ trợ chuyên ngành trong khu vực.
Báo cáo tài chính soát xét bán niên 2026 và Báo cáo thường niên 2025 ghi nhận sự hiện diện nhân sự song trùng giữa ban điều hành PDN và các pháp nhân liên kết. Cụ thể, ông Nguyễn Văn Ban, Phó Tổng Giám đốc PDN, hiện là Thành viên HĐQT tại công ty liên kết Dịch vụ Cảng Đồng Nai. Tương tự, ông Huỳnh Ngọc Tuấn, Phó Tổng Giám đốc kiêm Giám đốc Tài chính PDN, đang đảm nhiệm vị trí Chủ tịch HĐQT tại công ty liên kết Cảng Long Thành. Đáng chú ý, Tổng Giám đốc kiêm Thành viên HĐQT PDN là ông Nguyễn Ngọc Tuấn cũng đồng thời ngồi ghế Chủ tịch HĐQT tại CTCP Tiếp vận Số 1 Đồng Nai.
Mắt xích nhân sự điều hành này đi liền với các dòng tiền thương mại quy mô lớn luân chuyển qua từng kỳ kế toán. Riêng trong 6 tháng đầu năm 2026, PDN đã chi ra 30,52 tỷ đồng để mua dịch vụ bốc xếp và hỗ trợ khai thác từ công ty liên kết Dịch vụ Cảng Đồng Nai, tiếp nối mức thanh toán lên tới 71,19 tỷ đồng của cả năm 2025. Song song đó, PDN cũng giải ngân 16,62 tỷ đồng mua dịch vụ làm hàng container từ Tiếp vận Số 1 Đồng Nai, sau khi đã chi trả 42,17 tỷ đồng trong năm trước.
Việc các giao dịch dịch vụ trị giá hàng chục tỷ đồng liên tục phát sinh giữa các đơn vị có chung mắt xích lãnh đạo đòi hỏi quy trình phê duyệt phải tuân thủ nghiêm ngặt quy định tại Điều 167 Luật Doanh nghiệp về hợp đồng với các bên có liên quan, nhằm bảo đảm tuyệt đối tính khách quan và nguyên tắc thị trường độc lập. Đáng lưu ý, dù PDN chi trả doanh số dịch vụ rất lớn cho công ty liên kết Dịch vụ Cảng Đồng Nai, doanh nghiệp lại chưa ghi nhận bất kỳ khoản cổ tức nào được chia từ đối tác này trong nửa đầu năm 2026.
Bên cạnh bài toán quản trị giao dịch liên kết, danh mục đầu tư tài chính ngoài ngành của PDN cũng đang bộc lộ những điểm nghẽn về hiệu quả sinh lời. Doanh nghiệp hiện duy trì khoản góp vốn giá gốc 40,40 tỷ đồng nhằm sở hữu 10,10% vốn tại CTCP Sonadezi Bình Thuận. Báo cáo soát xét nêu rõ kiểm toán chưa thể xác định giá trị hợp lý của khoản đầu tư này do thiếu thị trường giao dịch tập trung, đồng thời dòng tiền cổ tức hỗ trợ từ dự án bất động sản công nghiệp này vẫn chưa định hình. Cùng lúc đó, khoản đầu tư vào cổ phiếu niêm yết SZC của CTCP Sonadezi Châu Đức với giá gốc 15,40 tỷ đồng cũng chứng kiến giá trị thị trường bốc hơi hơn 8,44 tỷ đồng chỉ sau 6 tháng, khi thị giá SZC sụt giảm từ 29.150 đồng xuống còn 22.450 đồng một cổ phiếu tại ngày 30/6/2026.
Những trở ngại trong việc tối ưu hóa dòng vốn diễn ra đúng vào thời điểm vị thế cạnh tranh của PDN đứng trước những thay đổi hạ tầng mang tính bước ngoặt. Trong Báo cáo thường niên năm 2025, ban lãnh đạo PDN đã thẳng thắn chỉ ra việc hoàn thiện các tuyến đường Vành đai kết nối liên vùng đang tạo điều kiện cho hàng hóa từ các khu công nghiệp đi thẳng tới cụm cảng nước sâu Cái Mép - Thị Vải, làm suy giảm dần ưu thế cự ly gần nguồn hàng vốn có của các cảng cạn nội địa. Đồng thời, tình trạng công suất dư thừa tại các bến cảng khu vực Phú Mỹ, Mỹ Xuân và Nhơn Trạch đang kích hoạt cuộc đua giảm phí dịch vụ để tranh giành chân hàng, tạo áp lực trực tiếp lên khả năng giữ chân các chủ hàng truyền thống của PDN.
Theo các chuyên gia tài chính, nền tảng thanh khoản vượt nghìn tỷ đồng là điểm tựa rất lớn cho Cảng Đồng Nai, nhưng điểm tựa ấy chỉ thực sự phát huy giá trị lâu dài khi ban điều hành chủ động giải bài toán hiệu quả nguồn vốn. Việc kiểm soát chặt chẽ cơ chế ký kết hợp đồng với hai công ty liên kết và các đơn vị vệ tinh, rà soát danh mục tài chính ngoài ngành cùng nỗ lực nâng cấp hệ sinh thái logistics trọn gói sẽ là điều kiện tiên quyết để PDN giữ vững thị phần và bảo vệ tối đa lợi ích của cổ đông trước sức ép lấn sân từ các siêu cảng biển hạ lưu.
Nghịch lý đòn bẩy tại Cảng Đồng Nai: Ngập trong tiền vẫn nai lưng trả lãi cao [Kỳ 1]
Sở hữu hơn 1.000 tỷ đồng tiền gửi thanh khoản cao nhưng CTCP Cảng Đồng Nai (PDN) vẫn duy trì vay nợ thương mại lãi suất tới 8,4%/năm, tạo ra hiện tượng chênh lệch lãi suất bất lợi và làm dấy lên dấu hỏi lớn về năng lực tối ưu hóa dòng tiền.
Báo cáo tài chính bán niên soát xét năm 2026 của Công ty Cổ phần Cảng Đồng Nai (mã chứng khoán: PDN) ghi nhận doanh thu thuần đạt 815,08 tỷ đồng, tăng 9,19% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 250,58 tỷ đồng, tăng 11,56% so với nửa đầu năm 2025.
Cảng Đồng Nai: Hơn 260 tỷ đồng dự án dở dang bất động sản và áp lực tiền thuê đất
Trong khi dòng tiền nhàn rỗi gửi ngân hàng sinh lãi đều đặn, hơn 263 tỷ đồng vốn bồi thường tại các dự án mở rộng bến bãi của Cảng Đồng Nai lại giẫm chân tại chỗ suốt nửa đầu năm 2026, đi cùng cam kết tiền thuê đất ngoài bảng bất ngờ phình to hơn 100 tỷ đồng.
Đối với các doanh nghiệp kinh doanh cảng biển và hạ tầng logistics, việc mở rộng diện tích kho bãi, nâng cấp luồng lạch và kéo dài cầu cảng được coi là điều kiện tiên quyết để gia tăng công suất đón tàu và duy trì sức cạnh tranh dài hạn. Nhận thức rõ điều này, trong Báo cáo thường niên năm 2025, ban lãnh đạo Công ty Cổ phần Cảng Đồng Nai (PDN) đã nhấn mạnh thông điệp tiếp tục đẩy mạnh công tác san lấp mặt bằng, hoàn thiện bãi tại các khu vực mở rộng giai đoạn 2A và giai đoạn 2B nhằm kịp thời đáp ứng nhu cầu giao thương tăng cao. Dù vậy, dữ liệu ghi nhận tại Báo cáo tài chính bán niên soát xét năm 2026 lại phản ánh một thực tế hoàn toàn trái ngược khi các dòng vốn đầu tư xây dựng cơ bản trọng điểm gần như không có sự chuyển dịch.
Thuyết minh chi phí xây dựng cơ bản dở dang tại ngày 30/6/2026 của PDN ghi nhận tổng giá trị 278,6 tỷ đồng. Đáng chú ý, tỷ trọng áp đảo lên tới 263,45 tỷ đồng đang nằm bất động tại 3 dự án mở rộng cảng kéo dài qua nhiều năm, bao gồm 138,55 tỷ đồng chi phí đền bù mở rộng Cảng Đồng Nai giai đoạn 2B, 72,31 tỷ đồng chi phí đền bù giai đoạn 2 quy mô 9 ha và 52,59 tỷ đồng đầu tư hạ tầng khu tái định cư phục vụ dự án mở rộng giai đoạn 2. Phép so sánh với các chỉ tiêu đầu năm 2026 chỉ ra rằng số dư tại cả 3 hạng mục này không hề suy suyển dù chỉ một đồng sau nửa chặng đường của năm tài chính.
Chiến dịch truyền thông kết hợp giữa làn sóng hoài niệm và sự trở lại của các sản phẩm di sản đã giúp Victoria’s Secret đạt mức tăng trưởng doanh số ấn tượng.
Nhờ bước tiến về công nghệ và thói quen tiết chế cồn của người trẻ, bia không cồn đang trở thành phân khúc cạnh tranh mới trong thị trường bia toàn cầu.
Không còn dừng lại ở độ phủ truyền thông, ngành công nghiệp văn hóa đang từng bước biến hàng triệu lượt xem thành những chuỗi giá trị thương mại bền vững.
Thay vì chờ xuất hiện nếp nhăn mới can thiệp như thế hệ trước, Gen Z Trung Quốc chọn tiếp cận thẩm mỹ y khoa từ sớm như một thói quen chăm sóc da định kỳ.
Với mức giá phổ biến từ 30.000 đến 70.000 đồng mỗi kg, ổi Ruby ruột hồng thu hút người tiêu dùng nhờ đặc tính dễ ăn cùng nguồn cung dồi dào trên thị trường.
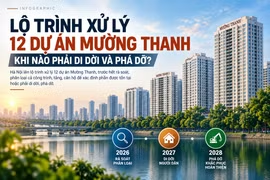
Hà Nội lên lộ trình xử lý 12 dự án Mường Thanh, trước hết rà soát, phân loại cả công trình, tầng, căn hộ để xác định phần được tồn tại hoặc phải di dời, phá dỡ.
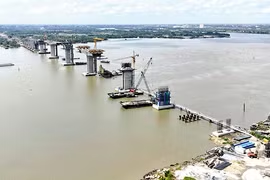
Dự án thành phần 1A Tân Vạn - Nhơn Trạch được nâng cấp lên chuẩn cao tốc 4 làn xe, vận tốc 100 km/h, cùng tổng mức đầu tư điều chỉnh đạt gần 8.913 tỷ đồng.
Hà Nội lên lộ trình xử lý 12 dự án, công trình thuộc hệ sinh thái Mường Thanh, dự kiến hoàn tất di dời trong năm 2027, phá dỡ và tái thiết vào năm 2028.
Ban QLDA đầu tư xây dựng các công trình giao thông TP.HCM có báo cáo về ngập nước tại hầm chui HC1-02 thuộc dự án Xây dựng nút giao thông An Phú sau mưa lớn.
Chiến dịch truyền thông kết hợp giữa làn sóng hoài niệm và sự trở lại của các sản phẩm di sản đã giúp Victoria’s Secret đạt mức tăng trưởng doanh số ấn tượng.
Dù thị trường tràn ngập đồ chơi hiện đại, các sản phẩm đồ chơi Trung thu truyền thống vẫn trở thành lựa chọn của nhiều gia đình khi Rằm tháng Tám gõ cửa.
Nhờ bước tiến về công nghệ và thói quen tiết chế cồn của người trẻ, bia không cồn đang trở thành phân khúc cạnh tranh mới trong thị trường bia toàn cầu.
Không gian lưu trú riêng tư cùng thời gian trải nghiệm kéo dài đang biến các khách sạn cao cấp thành môi trường thử nghiệm sản phẩm lý tưởng của ngành làm đẹp.
Không còn dừng lại ở độ phủ truyền thông, ngành công nghiệp văn hóa đang từng bước biến hàng triệu lượt xem thành những chuỗi giá trị thương mại bền vững.