Khi sự chú ý của giới đầu tư đổ dồn vào đà tăng nhờ trí tuệ nhân tạo (AI) của các thị trường Bắc Á, chứng khoán Đông Nam Á cũng đang phân hóa rõ nét. Theo ông Manishi Raychaudhuri, nhà sáng lập Emmer Capital Partners và cựu Trưởng bộ phận Nghiên cứu cổ phiếu châu Á Thái Bình Dương của BNP Paribas Securities, một số thị trường chứng khoán ASEAN đã có năm tăng trưởng mạnh tính đến nay.
Chỉ số SET của Thái Lan tăng 26% và Straits Times Index của Singapore tăng 22%. Ở chiều ngược lại, chỉ số Jakarta Composite của Indonesia giảm 26%.
Singapore hưởng lợi từ chi tiêu quốc phòng, làn sóng đầu tư AI và tỷ suất cổ tức cao nhất khu vực. Đà tăng của thị trường này chủ yếu do nhóm tài chính, chiếm 63% quy mô theo FactSet.
Thái Lan được hỗ trợ khi nhiều công ty công nghệ chuyển sản xuất từ Trung Quốc sang, cùng sự ổn định chính trị và các gói hỗ trợ của chính phủ. Tháng 7, Bộ Tài chính nước này nâng dự báo tăng trưởng GDP 2026 lên 2,5%, từ 1,6%.
Malaysia là ứng viên có thể thu hẹp khoảng cách nhờ vốn đổ mạnh vào trung tâm dữ liệu và dự báo tăng trưởng 4,7% của IMF, nhưng chỉ số KLCI gần như đi ngang. Indonesia cũng tồn tại nhiều rủi ro: đồng rupiah mất 6%, ngân hàng trung ương tăng lãi suất bốn lần, thống đốc bất ngờ từ chức hồi tháng 7, còn MSCI cảnh báo khả năng hạ bậc thị trường xuống cận biên.
Với Việt Nam, thị trường chính thức được nâng từ cận biên lên mới nổi thứ cấp từ tháng 9/2026. Với Việt Nam, thị trường chính thức được nâng từ cận biên lên mới nổi thứ cấp từ tháng 9/2026. Tuy nhiên, dòng vốn ngoại không được kỳ vọng đổ vào ngay. Theo ước tính, các quỹ theo chỉ số FTSE có thể giải ngân khoảng 2,5 tỷ USD qua bốn đợt, từ tháng 9/2026 đến tháng 9/2027.
Điểm mạnh của Việt Nam nằm ở triển vọng lợi nhuận. Theo VinaCapital, lợi nhuận các doanh nghiệp trong VN-Index dự kiến tăng khoảng 25% trong năm 2026 và tiếp tục tăng hai chữ số vào năm 2027, thuộc nhóm cao nhất ASEAN.
Điểm mạnh của Việt Nam nằm ở khả năng sinh lời. Dữ liệu từ VinaCapital chỉ ra rằng, P/E dự phóng năm 2026 của Việt Nam hiện ở mức hơn 12 lần, thấp hơn đáng kể so với Thái Lan và Malaysia (đều khoảng 15 lần), và cao hơn Philippines và Indonesia (9-10 lần). Tuy nhiên, nếu loại trừ nhóm cổ phiếu Vingroup, vốn đã tăng giá rất mạnh trong vòng hơn một năm qua, P/E dự phóng năm 2026 của phần còn lại của VN-Index chỉ còn khoảng 9,5 lần.
Tuy nhiên, Việt Nam "không hẳn là thị trường rẻ". P/B dự phóng khoảng 2 lần, cao nhất trong nhóm so sánh, cho thấy nhà đầu tư đang trả giá cho khả năng sinh lời cao hơn. Nhóm ngân hàng dự kiến huy động gần 7 tỷ USD qua phát hành cổ phiếu đến cuối năm 2027 để đáp ứng nhu cầu tín dụng.
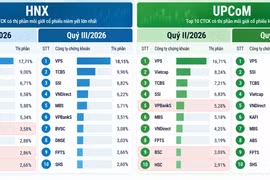
Việt Nam cũng tiếp tục cải tổ cấu trúc thị trường. Toàn bộ cổ phiếu niêm yết trên HNX sẽ chuyển sang HoSE vào cuối tháng 12/2026, nhằm đơn giản hóa hoạt động, tăng minh bạch, hỗ trợ mục tiêu thu hút vốn ngoại và hướng tới khả năng được MSCI nâng hạng.
Theo giới phân tích, sức hút dài hạn của chứng khoán Việt Nam sẽ phụ thuộc nhiều hơn vào việc doanh nghiệp biến tăng trưởng kinh tế thành lợi nhuận thực.