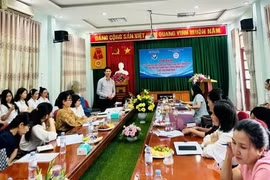
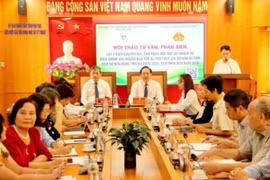
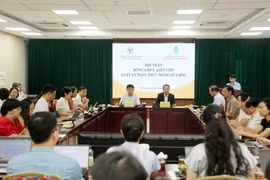
Ngày 15/10, tại Hà Nội, Liên hiệp các Hội Khoa học và Kỹ thuật Việt Nam (VUSTA) đã tổ chức Hội thảo “Góp ý Dự án Luật sửa đổi, bổ sung một số điều của Luật Kế toán và Luật Kiểm toán độc lập”.
Hội thảo đã thu hút đông đảo các chuyên gia, nhà khoa học và đại diện giới hành nghề tham gia đóng góp nhiều ý kiến tâm huyết, thiết thực nhằm góp phần hoàn thiện khung khổ pháp lý về kế toán, kiểm toán.
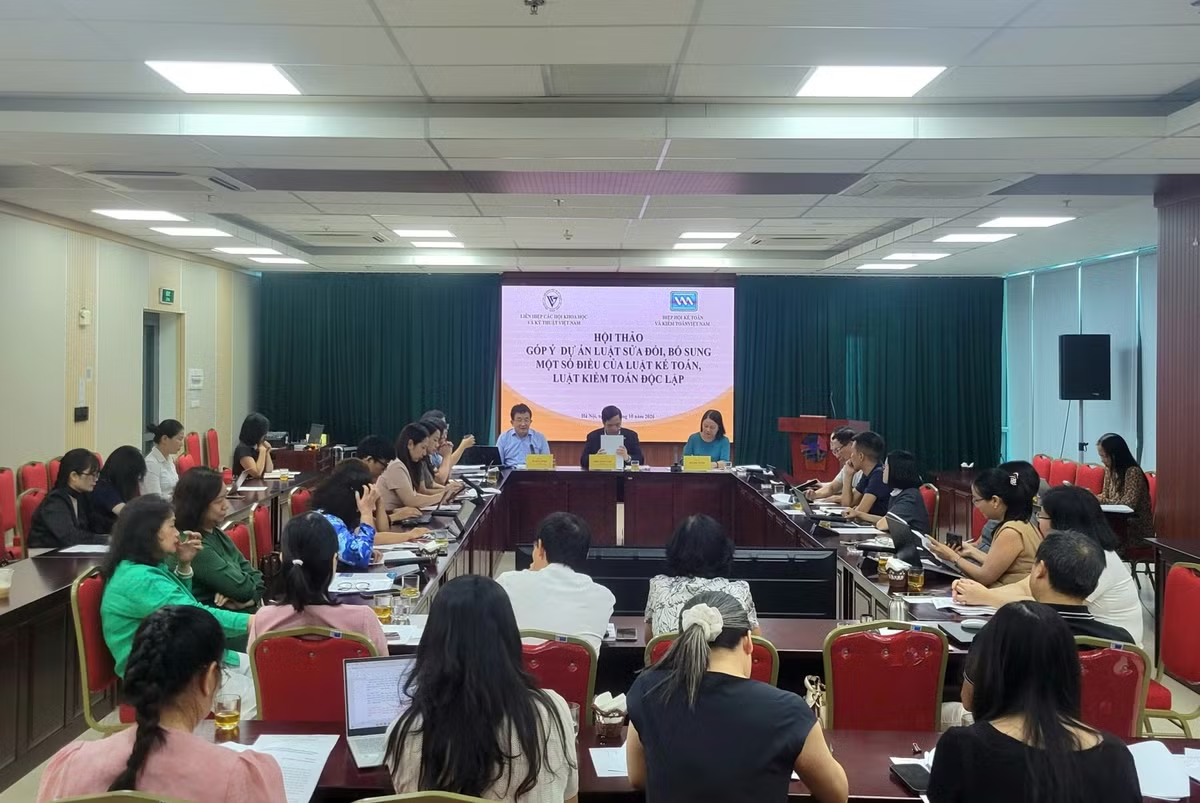
Bà Bùi Kim Tuyến, Trưởng Ban Tư vấn, Phản biện VUSTA; ông Đặng Quyết Tiến, Cục trưởng Cục Quản lý giám sát kế toán, kiểm toán, Bộ Tài chính và ông Vũ Đức Chính, Phó Chủ tịch Hiệp hội Kế toán và Kiểm toán Việt Nam đồng chủ trì hội thảo.
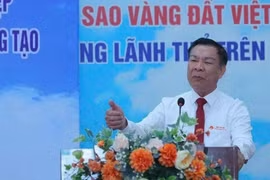
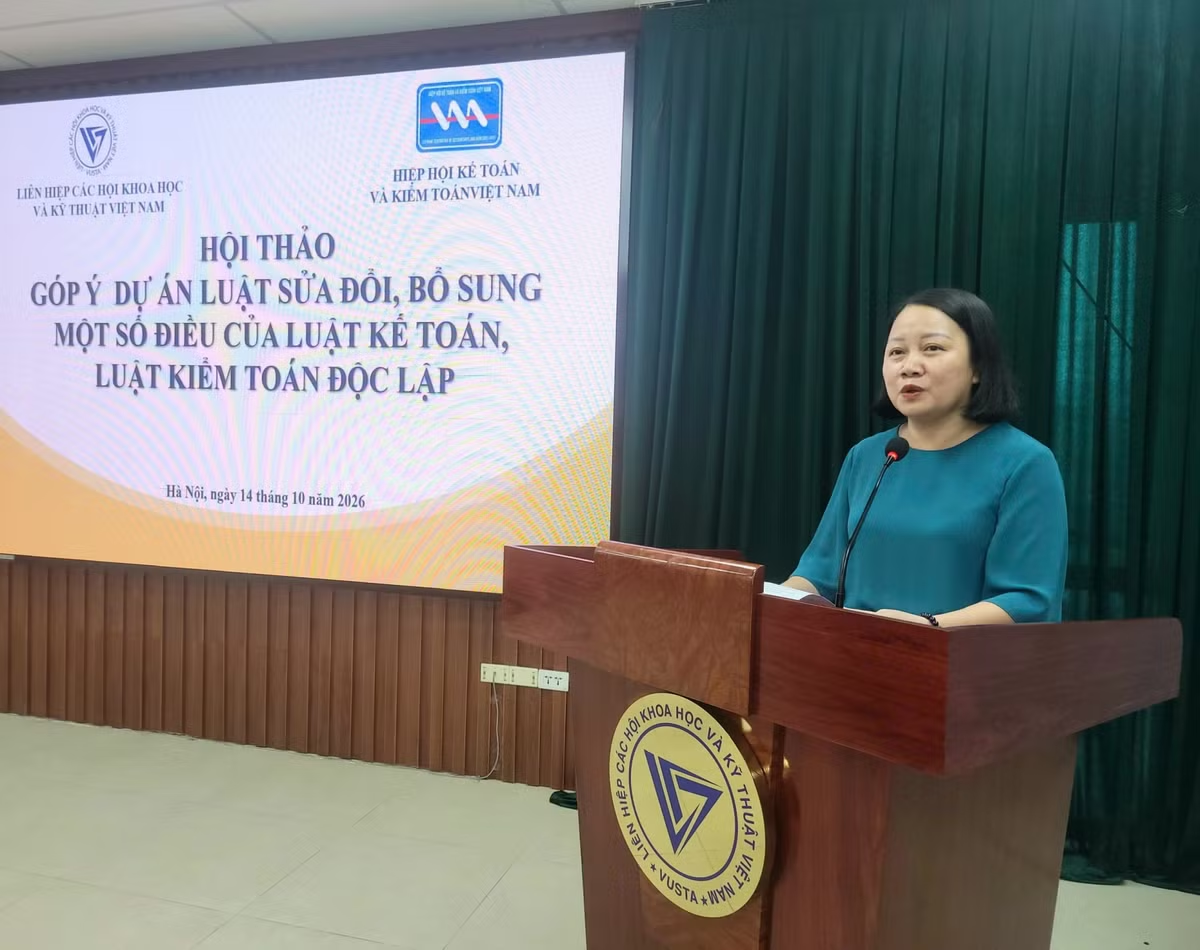
Phát biểu khai mạc hội thảo, bà Bùi Kim Tuyến, Trưởng Ban Tư vấn, Phản biện VUSTA cho biết: Luật Kế toán được Quốc hội thông qua năm 2015, có hiệu lực thi hành từ năm 2017. Luật Kiểm toán độc lập được Quốc hội thông qua năm 2011 và có hiệu lực thi hành năm 2012. Trong quá trình thực hiện, hai luật này cũng đã được bổ sung, sửa đổi và cùng với các văn bản dưới luật đã tạo ra hành lang pháp lý tương đối đầy đủ, thống nhất để kịp thời thể chế hóa các chủ trương, đường lối, chính sách của Đảng, của Nhà nước về lĩnh vực tài chính, kế toán, kiểm toán.
Theo bà Bùi Kim Tuyến, hoạt động kế toán, kiểm toán đóng vai trò như “bộ lọc độc lập” giúp xác minh tính trung thực, minh bạch của thông tin tài chính, tạo dựng niềm tin cho thị trường và nâng cao hiệu quả quản trị quốc gia. Việc xây dựng dự án Luật theo trình tự, thủ tục rút gọn là chủ trương cấp bách nhằm thể chế hóa các chỉ đạo của Đảng và Quốc hội về cải cách thủ tục hành chính, giải phóng nguồn lực cho sản xuất kinh doanh.
Bà Bùi Kim Tuyến cho biết, hiện nay Quốc hội đang chuẩn bị cho kỳ họp thứ hai dự kiến khai mạc vào ngày 17 tháng10 năm 2026. Tại kỳ họp lần này, Quốc hội sẽ thảo luận cho ý kiến đối với một số dự án luật, trong đó có Luật sửa đổi, bổ sung một số điều của Luật Kế toán, Luật Kiểm toán độc lập. Thực hiện chức năng tư vấn phản biện và giám định xã hội, VUSTA đã phối hợp với Hiệp hội Kế toán và Kiểm toán Việt Nam (VAA) tổ chức hội thảo nhằm tiếp tục đóng góp ý kiến, góp phần hoàn thiện dự thảo luật trước khi được Quốc hội thông qua.
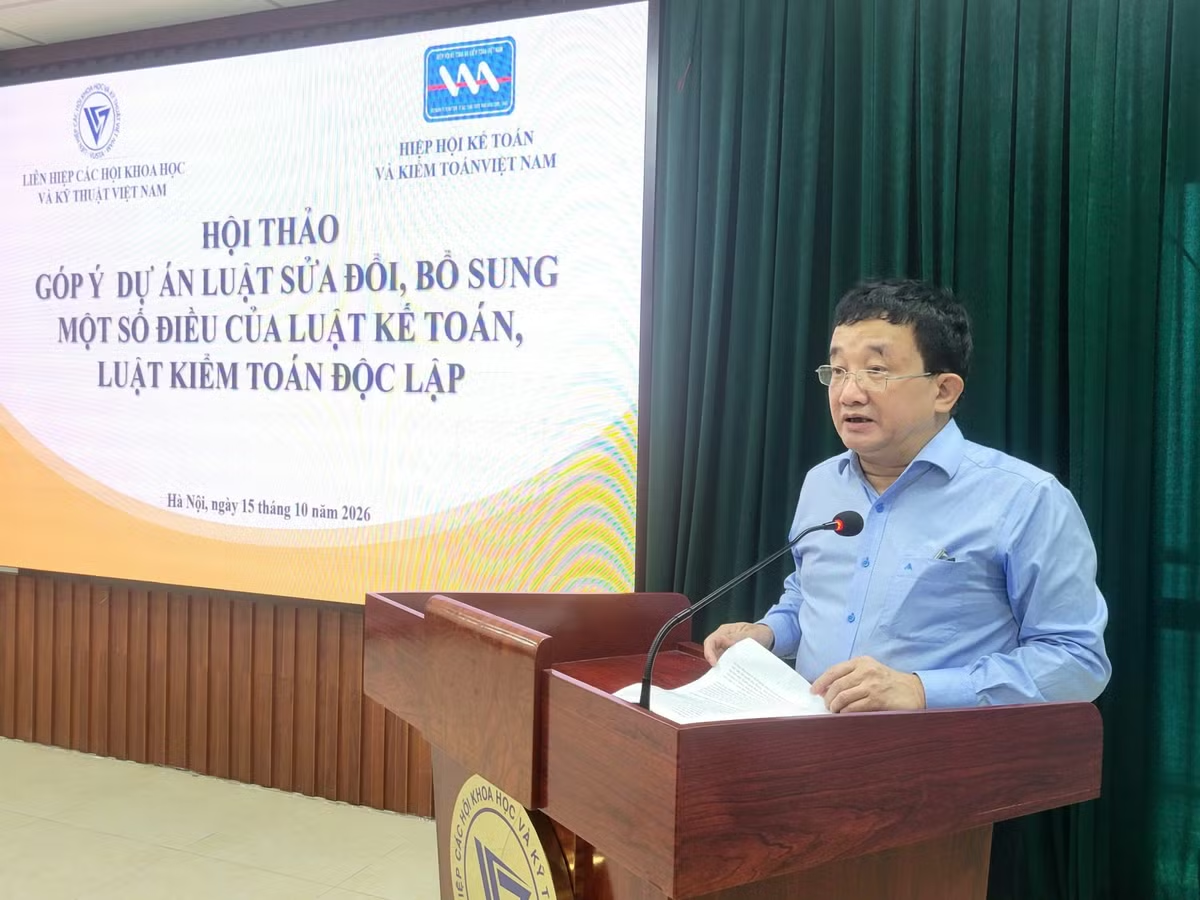
Trình bày đề dẫn hội thảo, TS. Vũ Đức Chính, Phó Chủ tịch VAA nêu rõ: Mục tiêu trực tiếp của dự án Luật là thể chế hóa Nghị quyết 66-NQ/TW về đổi mới công tác xây dựng và thi hành pháp luật đáp ứng yêu cầu phát triển đất nước trong kỷ nguyên mới và Nghị quyết 68-NQ/TW của Bộ Chính trị về phát triển kinh tế tư nhân. Tuy nhiên, hoạt động kế toán và kiểm toán gắn liền với kỷ cương quản lý tài chính và nghĩa vụ với Nhà nước. Do đó, cắt giảm thủ tục hành chính phải đồng thời đi đôi với siết chặt trách nhiệm nghề nghiệp và bảo đảm lợi ích công chúng, không đồng nhất việc giảm bớt rào cản với việc bãi bỏ các tiêu chuẩn chuyên môn bắt buộc.
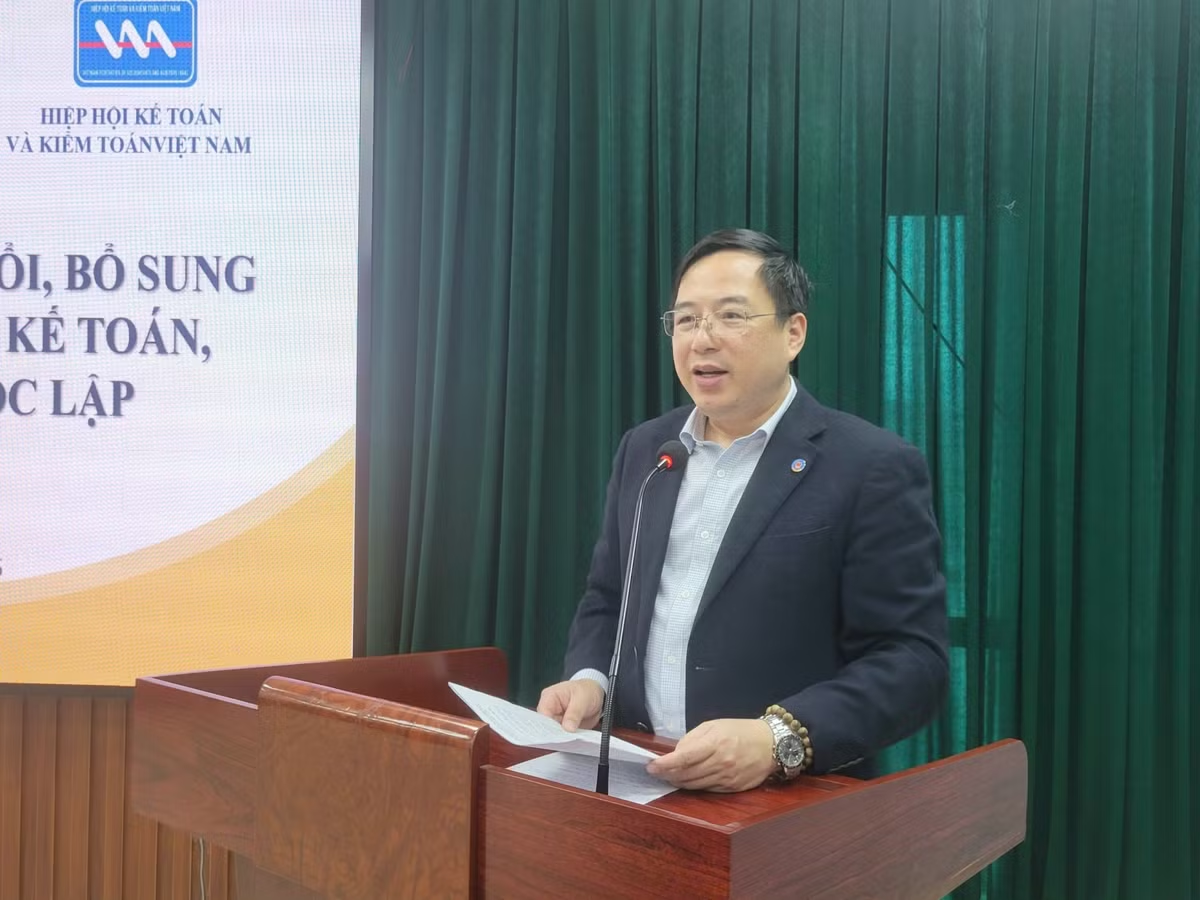
Thay mặt Ban soạn thảo, ông Đặng Quyết Tiến, Cục trưởng Cục Quản lý giám sát kế toán, kiểm toán, Bộ Tài chính đã báo cáo những nội dung trọng tâm của dự án Luật. Về lý do sửa đổi, thực tiễn áp dụng Luật Kế toán 2015 và Luật Kiểm toán độc lập 2011 đã bộc lộ những hạn chế trước đà phát triển của nền kinh tế. Trước thực trạng đó, dự thảo Luật mang đến nhiều điểm mới đột phá: Chuyển từ "tiền kiểm" sang "hậu kiểm": Đưa dịch vụ kế toán ra khỏi danh mục ngành, nghề kinh doanh có điều kiện; Mở rộng chủ thể và hình thức cung cấp dịch vụ; Thiết kế tiêu chuẩn phân tầng năng lực; Đơn giản hóa thủ tục kiểm toán độc lập.
Tại phiên thảo luận, các đại biểu đến từ Bộ Tài chính (Cục Quản lý giám sát kế toán, kiểm toán), Học viện Tài chính, Hiệp hội Kế toán và Kiểm toán Việt Nam (VAA), Chi hội Kế toán hành nghề Việt Nam (VICA), các công ty kế toán - kiểm toán đã đóng góp nhiều ý kiến với chiều sâu chuyên môn và thực tiễn cao. Tất cả các phát biểu đều thể hiện những điểm chung rõ nét: Thống nhất cao với chủ trương cắt giảm thủ tục hành chính của Đảng, Nhà nước, chuyển từ "Tiền kiểm" sang "Hậu kiểm", đồng thời trăn trở sâu sắc về giải pháp nâng cao chất lượng dịch vụ và bảo vệ người sử dụng thông tin tài chính.
Các đại biểu nhận định, cần thực chất hóa cơ chế hậu kiểm dựa trên quản lý rủi ro, cắt giảm tiền kiểm buộc phải tăng cường năng lực hậu kiểm. Các đại biểu kiến nghị luật hóa nguyên tắc xây dựng Cơ sở dữ liệu quốc gia về kế toán, kết nối liên thông dữ liệu giữa Bộ Tài chính, cơ quan thuế và cơ quan đăng ký kinh doanh để phân tích chỉ báo rủi ro, kiểm tra có trọng tâm, tránh trùng lặp gây phiền hà cho doanh nghiệp.
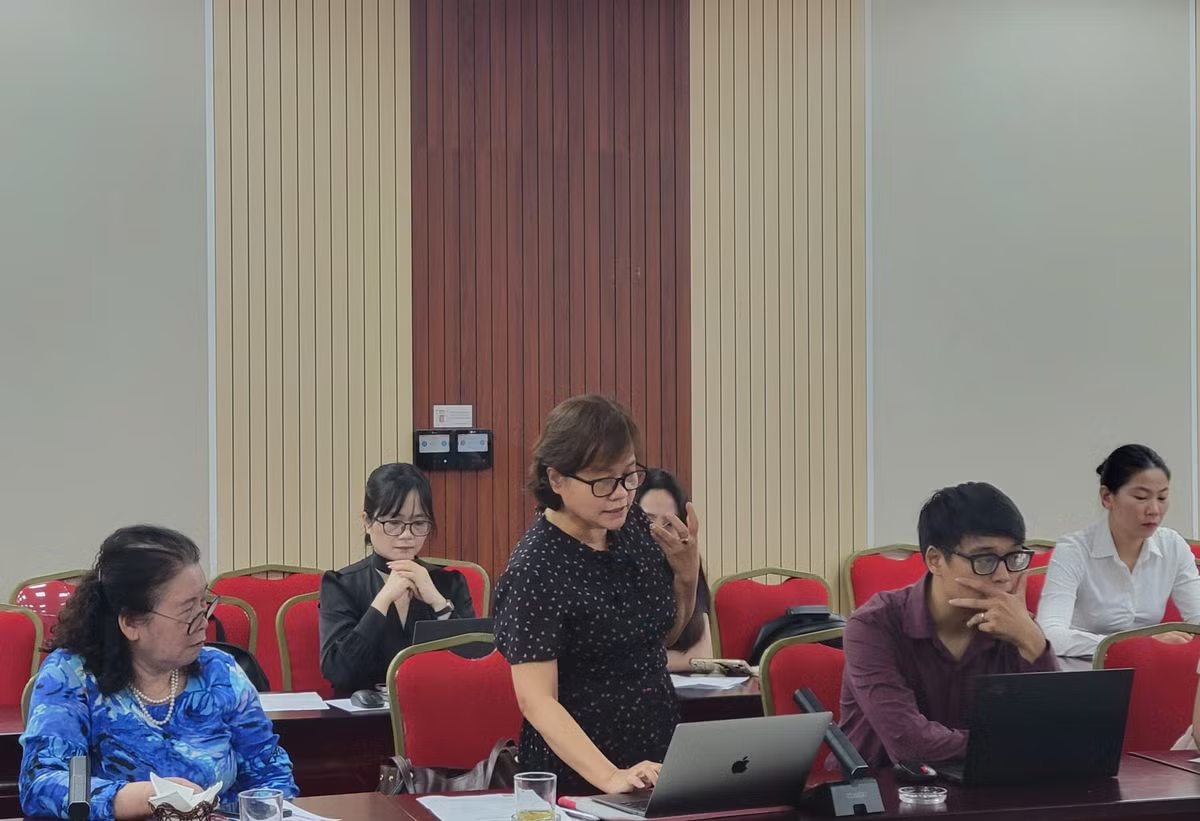
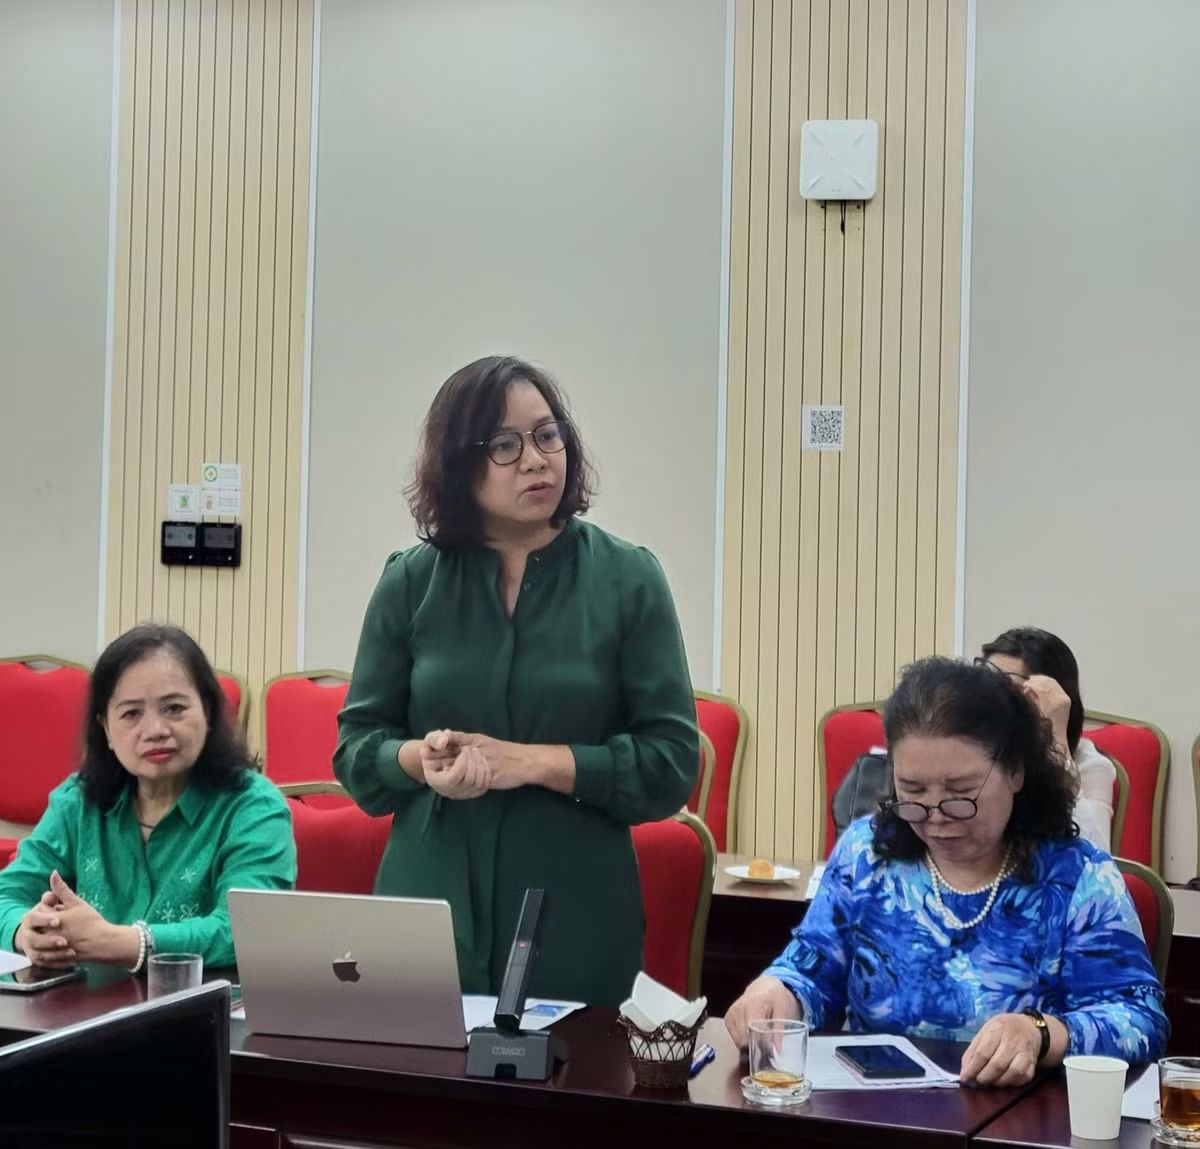
Nhấn mạnh nâng cao vai trò tự quản của các tổ chức nghề nghiệp, đại diện đến từ Chi hội Kế toán hành nghề Việt Nam và Hiệp hội Kế toán và Kiểm toán Việt Nam cho rằng, nhà nước không thể làm thay thị trường trong việc giám sát hàng vạn cá nhân hành nghề. Cần phân cấp mạnh mẽ hơn cho các tổ chức nghề nghiệp trong việc tổ chức thi, cấp chứng nhận năng lực, cập nhật kiến thức liên tục và kiểm soát đạo đức nghề nghiệp, phù hợp với thông lệ quốc tế (IFAC, ASEAN CPA).
Đại diện các doanh nghiệp dịch vụ kế toán như Công ty QMC và Công ty TNHH và DV Kế toán Mirai đề xuất bổ sung quy định về trách nhiệm bồi thường thiệt hại không chỉ cho khách hàng trực tiếp mà cả bên thứ ba (ngân hàng, nhà đầu tư, cơ quan thuế). Đồng thời, cần ban hành mẫu hợp đồng dịch vụ chuẩn tắc cho khối doanh nghiệp siêu nhỏ và hộ kinh doanh để minh định phạm vi công việc, tránh rủi ro tranh chấp.
Tháo gỡ vướng mắc mô hình Kế toán trưởng thuê ngoài, ông Nguyễn Ngọc Quang, Chủ tịch HĐTV Công ty QMC nhận định, dự thảo cần làm rõ tính độc lập chuyên môn của Kế toán trưởng dịch vụ, cũng như sự gắn kết hữu cơ giữa dịch vụ kế toán và dịch vụ kê khai thuế để tạo điều kiện thuận lợi nhất cho người hành nghề.
Giải đáp trao đổi của các đại biểu, ông Đặng Quyết Tiến, Cục trưởng Cục quản lý giám sát kế toán, kiểm toán - Bộ Tài chính ghi nhận các ý kiến phản biện sắc sảo, mang tính thực tiễn cao của các đại biểu. Ông Đặng Quyết Tiến khẳng định: Quan điểm chỉ đạo của Ban soạn thảo là luật hóa các nguyên tắc chung khung pháp lý, đưa các quy định chi tiết kỹ thuật xuống cấp Nghị định, Thông tư và hợp đồng kinh tế. Luật chỉ ban hành các quy định chung và nguyên tắc nền tảng, không đưa các chi tiết kỹ thuật quá cứng nhắc vào Luật. Nền kinh tế vận động rất nhanh, nếu Luật quy định quá chi tiết thì khi thực tiễn thay đổi sẽ không kịp sửa đổi, gây vướng mắc cho hoạt động kinh doanh.
Bộ Tài chính đang từng bước hình thành hệ sinh thái số phục vụ quản lý, điều hành và cung cấp dịch vụ, tạo nền tảng để dữ liệu được khai thác hiệu quả hơn trong hoạt động của ngành Tài chính, đồng thời phục vụ ngày càng thuận tiện hơn cho người dân và doanh nghiệp; Dự kiến ban hành chuẩn mực đạo đức kế toán, kiểm toán để phân định rõ những hành vi được làm, không được làm, cũng như các dịch vụ gia tăng.
Trong thời gian từ nay đến khi Luật có hiệu lực, Bộ Tài chính sẽ song hành xây dựng các Nghị định, Thông tư hướng dẫn và chuẩn bị hạ tầng chuyển giao nhiệm vụ cho các Hội nghề nghiệp để thị trường vận hành "mượt mà" ngay khi Luật có hiệu lực, ông Tiến thông tin thêm tại hội thảo.