“Khổ trước sướng sau”: chuẩn bị cho ước mơ tự do tài chính
Ở tuổi 30, Thu Trang (Hà Nội) tự lên cho bản thân một lịch trình không thể bận rộn hơn: làm việc giờ hành chính, buổi tối thêm ngoại ngữ và kỹ năng sáng tạo nội dung số, cuối tuần là thời gian để trải nghiệm giải trí và biên tập video… Cô đặt mục tiêu sẽ sớm rời công việc văn phòng và dành thời gian để khám phá những vùng đất mới, phát triển kênh cá nhân.
“Mình đang cố gắng kiếm tiền, tiết kiệm và học thêm nhiều kỹ năng nhất có thể để chuẩn bị sẵn sàng cho mục tiêu “độc lập tự do” trong tối đa 15 năm tới”, Trang chia sẻ.
Kế hoạch của Trang có nhiều điểm tương đồng với FIRE (Financial Independence, Retire Early) – phong trào hướng tới độc lập tài chính và nghỉ hưu sớm. Với một bộ phận người trẻ, FIRE không nhất thiết là ngừng làm việc ở một độ tuổi nhất định, mà là xây dựng nền tảng tài chính để có thể giảm thời gian làm việc hoặc theo đuổi công việc yêu thích.
Để chuẩn bị, thu nhập hàng tháng được Trang phân theo 4 nhóm gồm sinh hoạt; trải nghiệm và phát triển bản; dự phòng cho những tình huống bất ngờ; và tích lũy dài hạn nhằm tạo ra dòng tiền thiết yếu cho tương lai. Trong đó, mục tích lũy dài hạn được Trang ưu tiên và luôn duy trì việc góp đều đặn hằng tháng.
Từ mục tiêu tự do tài chính đến kế hoạch tích lũy cụ thể
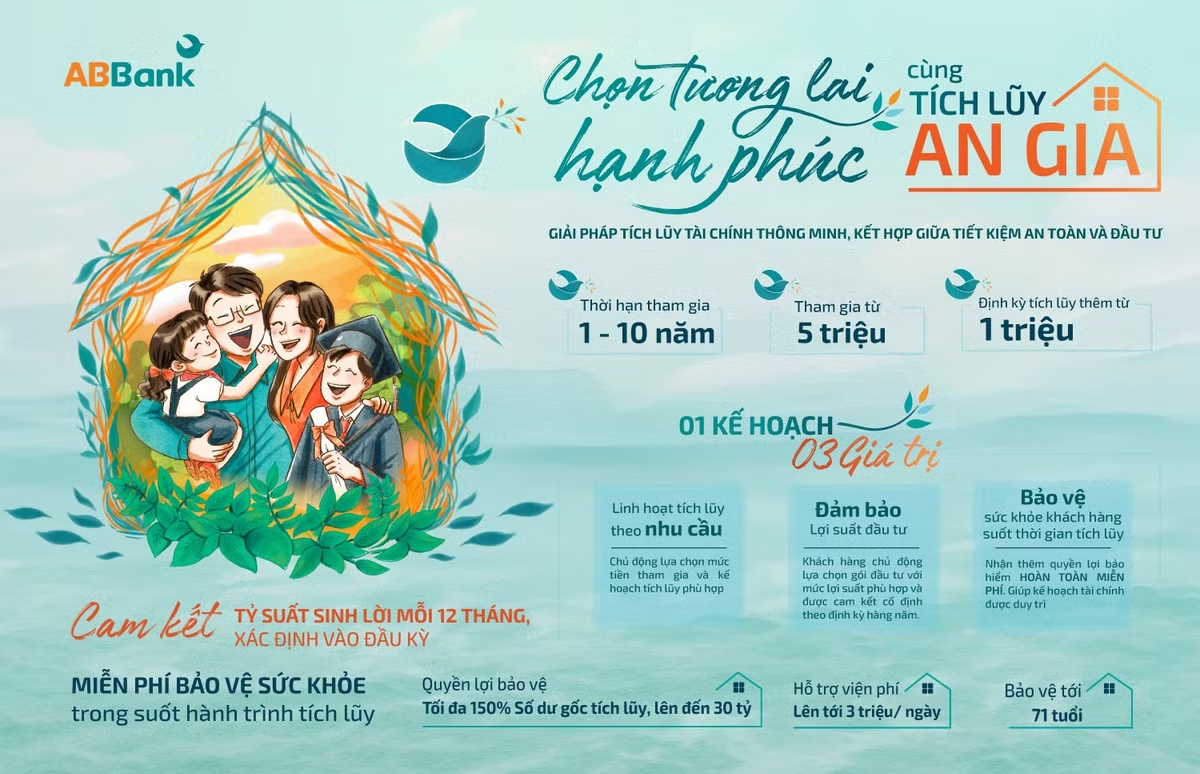
Với kế hoạch đó, khi Ngân hàng TMCP An Bình (ABBank) ra mắt giải pháp Tích lũy An Gia, Trang đã lập tức tham gia với khoản góp ban đầu 100 triệu đồng. Cô chọn thời hạn tối đa 10 năm, với mục tiêu tích lũy phấn đấu tối thiểu 1 tỷ đồng, chưa tính lãi, lợi suất và các khoản góp bổ sung khác. Để hướng tới con số này, cô duy trì khoản góp định kỳ mỗi tháng là 1/3 thu nhập.
Khoản góp 100 triệu đồng là lựa chọn của Trang theo khả năng tài chính và mục tiêu cá nhân. Với những khách hàng muốn bắt đầu từ quy mô nhỏ hơn, có thể tham gia ngay Tích lũy An Gia với khoản góp đầu tiên từ 5 triệu đồng, tích lũy định kỳ tối thiểu 1 triệu đồng/tháng, lựa chọn thời hạn từ 1–10 năm và chủ động góp bổ sung khi có thêm nguồn tiền nhàn rỗi.
Đặc biệt, Tích lũy An Gia là giải pháp kết hợp tiết kiệm, đầu tư và quyền lợi bảo hiểm sức khỏe trong một kế hoạch tài chính mà khách hàng không mất bất kỳ khoản phí quản lý hay phí bảo hiểm nào khác. Theo đó, khách hàng được chủ động lựa chọn tỷ lệ phân bổ giữa tiết kiệm và đầu tư khi tham gia, không phải trực tiếp thực hiện hoạt động đầu tư và có thể theo dõi, quản lý khoản tích lũy trên ứng dụng ngân hàng số ABBank. Phần tiết kiệm của An Gia được hưởng lãi suất cố định lên tới 7%/năm trong năm đầu tiên; phần đầu tư áp dụng mức lợi suất do đối tác hợp tác với ABBank công bố và xác lập theo từng chu kỳ 12 tháng. Các khoản góp bổ sung tiếp tục được áp dụng mức lãi suất/lợi suất đã xác lập trong kỳ theo điều kiện giải pháp.
Bên cạnh mục tiêu tích lũy, khách hàng tham gia Tích lũy An Gia còn có quyền lợi bảo hiểm sức khỏe trong suốt quá trình tích lũy. Tùy theo điều kiện áp dụng, khách hàng có thể được hưởng quyền lợi bảo hiểm lên tới 150% số dư gốc tích lũy, tối đa 30 tỷ đồng; trợ cấp nằm viện lên tới 3 triệu đồng/ngày, tối đa 180 triệu đồng/năm. “Điều mình quan tâm không chỉ là tích lũy được bao nhiêu tiền sau 10 năm, mà còn là việc bản thân có thêm sự bảo vệ trong suốt quá trình thực hiện kế hoạch. Đây là một trong những lý do khiến mình quyết định tham gia”, Trang chia sẻ.
Với Trang, kế hoạch tích lũy 10 năm là một phần trong hành trình hướng tới tự chủ tài chính mà cô đặt ra cho tương lai. Cùng với những kỹ năng đang từng bước hoàn thiện, tới một ngày, khoản tích lũy này sẽ góp phần tạo nền tảng để cô được chủ động lựa chọn cuộc sống mà mình yêu thích.
Với những tiện ích và giá trị thiết thực, giải pháp Tích lũy An Gia của ABBank đã thu hút khoảng 15.000 khách hàng tham gia chỉ sau gần hai tháng ra mắt. Con số này phần nào cho thấy sự quan tâm của khách hàng đối với các giải pháp tích lũy linh hoạt, có sự đồng hành dài hạn trên mọi khía cạnh.
* Tìm hiểu thêm về Tích lũy An Gia tại: https://abbank.vn/tiet-kiem/tich-luy-an-gia.html hoặc Hotline: 1800 1159.