Margin cao, dòng tiền yếu tạo sức ép kép
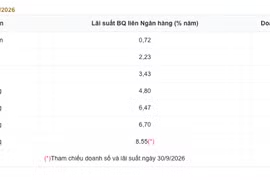
Dư nợ cho vay ký quỹ tiếp tục neo ở mức cao khi thanh khoản thị trường suy giảm và lãi suất huy động tăng. Theo SGI Capital, đây là rủi ro đáng chú ý nhất của chứng khoán Việt Nam hiện nay; nếu lãi suất tiếp tục đi lên, nhà đầu tư có thể rời thị trường, kéo theo vòng xoáy call margin.
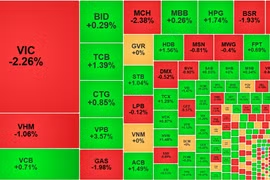
Thanh khoản trong tháng qua giảm sâu, xuống dưới 15.000 tỷ đồng mỗi phiên, dù Việt Nam chính thức được FTSE nâng hạng lên thị trường mới nổi thứ cấp và đợt mua vào đầu tiên đã được thực hiện. SGI Capital cho rằng nâng hạng thường hỗ trợ thị trường trong 6-12 tháng trước thời điểm chính thức, sau đó có thể là 3-6 tháng điều chỉnh và tích lũy. Trong tháng 9, khối ngoại chỉ mua ròng một tuần rồi quay lại bán ròng mạnh.
Lãi suất và nguồn cung cổ phiếu gây áp lực
Diễn biến lạm phát, lãi suất toàn cầu tăng có thể góp phần khiến dòng vốn ngoại rút ra. Trong nước, lượng phát hành mới của doanh nghiệp niêm yết vẫn cao, đặt thêm gánh nặng lên nhà đầu tư nội; trong khi lãi suất huy động tăng làm giảm động lực đưa tiền mới vào thị trường, dù định giá đã hấp dẫn hơn.
Quý 4 thường có nhu cầu thanh khoản lớn do các khoản vay và khoản đầu tư cần tất toán trước cuối năm. Giao dịch bất động sản giảm sâu cũng có thể tạo sức ép lan sang chứng khoán, vốn có tính thanh khoản cao hơn. SGI Capital lưu ý nguy cơ đổ vỡ cục bộ ở cả hai thị trường với những khoản vay đầu cơ quá mức trong giai đoạn tiền rẻ, nay phải đối mặt với đáo hạn và chi phí lãi vay cao.
Bức tranh vĩ mô tích cực nhưng phân hóa
Sau ba quý năm 2026, GDP tăng mạnh, hướng tới mục tiêu tăng trưởng hai con số trong năm. Đăng ký và giải ngân FDI ổn định dù rủi ro thuế quan với Mỹ chưa được giải quyết; sản xuất công nghiệp và xây dựng tiếp tục là động lực tăng trưởng năm nay và năm tới. Lãi suất liên ngân hàng và tỷ giá vẫn ổn định, song áp lực sẽ tăng nếu lạm phát, lãi suất thế giới tiếp tục đi lên.
Lạm phát trong nước, chịu tác động từ giá xăng dầu, vượt 5% trong tháng 9 và có thể cao hơn lãi suất mục tiêu đến cuối năm. SGI Capital nhận định đây là giai đoạn hiếm hoi kể từ năm 2012 lạm phát vượt và duy trì trên lãi suất điều hành. Lãi suất thực âm có thể ảnh hưởng cán cân vốn, trong khi cơ quan điều hành phải cân bằng ổn định tỷ giá, lãi suất với mục tiêu tăng trưởng tín dụng.
Nhà đầu tư cần ưu tiên quản trị rủi ro
Kết quả kinh doanh quý 3 được dự báo tăng so với cùng kỳ nhưng chậm hơn các quý trước, đồng thời phân hóa mạnh. Dầu khí, cao su và đường có thể hưởng lợi từ giá hàng hóa; bất động sản, chứng khoán và ngân hàng — các nhóm nhạy với lãi suất — được cho là đã qua đỉnh tăng trưởng. SGI Capital cũng cảnh báo P/E thấp ở cổ phiếu chu kỳ không đồng nghĩa rủi ro giảm giá đã hết; với nhóm beta cao trong chu kỳ lãi suất tăng, P/B về vùng thấp lịch sử mới có thể tạo vùng hấp dẫn hơn cho đầu tư dài hạn.
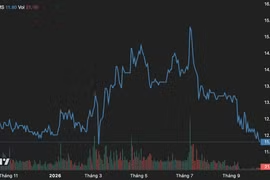
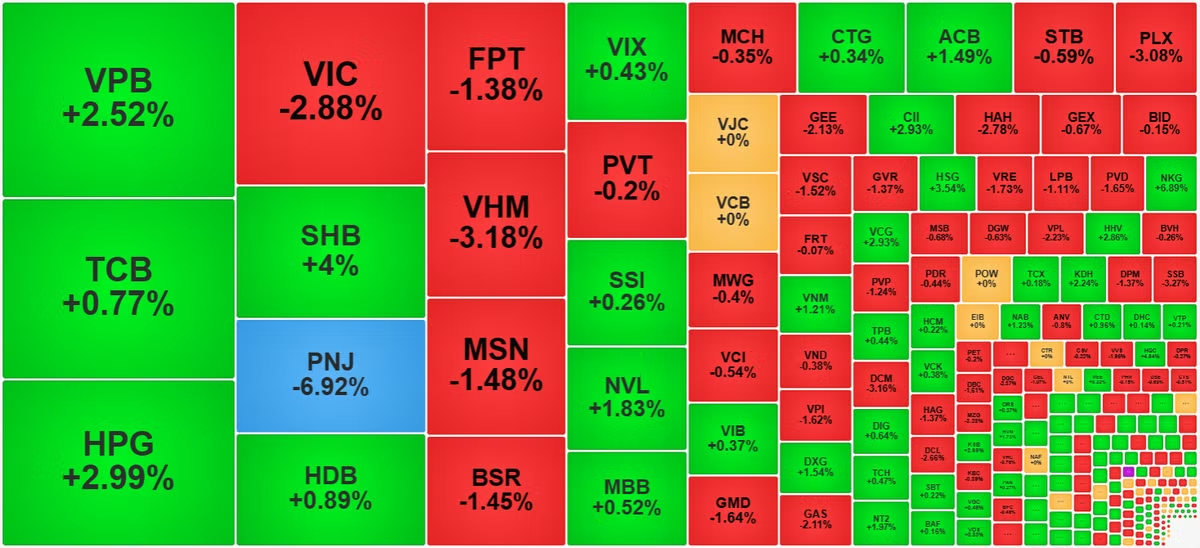
Số cổ phiếu giảm về đáy một năm đang tăng, còn cổ phiếu lập đỉnh mới chỉ tập trung ở một số mã hưởng lợi từ giá dầu. Tâm lý nhà đầu tư chuyển từ hy vọng sang thất vọng, lo lắng. SGI Capital khuyến nghị đặt quản trị rủi ro lên hàng đầu, bởi lãi suất huy động tăng có thể khiến nhà đầu tư bán ra và kích hoạt call margin; người giữ được kỷ luật có cơ hội tận dụng thời điểm thị trường xuất hiện bán tháo.